银行汇票与银行承兑汇票的关键差异解析
在银行金融交易中,银行汇票与银行承兑汇票是两种常见工具,它们在金融市场上扮演着重要的角色。那么,它们之间究竟存在哪些核心差异呢?
一、出票人与承兑人的差异
银行汇票的出票人是银行,也就是说,当客户向银行申请开出银行汇票时,银行作为出票人承诺支付款项。而银行承兑汇票的出票人则是商业主体,通常为大型企业或个体经营者。银行承兑汇票的承兑人是银行,这意味着银行承诺在汇票到期时无条件支付款项。
二、资金流动与信用背书的差异
银行汇票是基于付款人预先存入银行的资金而开具的,也就是说,在开出汇票前,付款人必须在银行有相应的存款。而银行承兑汇票则不同,即使付款人的存款不足以支付票面金额,银行也会先对收款人足额支付,然后再向付款人追偿。这种差异反映了两者在资金流动和信用背书上的不同。银行承兑汇票是一种延期付款的工具,更多地依赖于承兑银行的信用。
三、银行承兑汇票的承兑时间与条件
根据中国人民银行的《支付结算办法》,银行承兑汇票的付款期限最长不得超过6个月。承兑时间取决于票据上记载的“出票日期”至“汇票到期日”的时间段。而想要开具银行承兑汇票,企业必须符合一些基本条件,如具备法人资格、实行独立经济核算、在银行间有稳定的资金往来等。此外,企业还需要提供合法有效的担保。
四、入账与种类
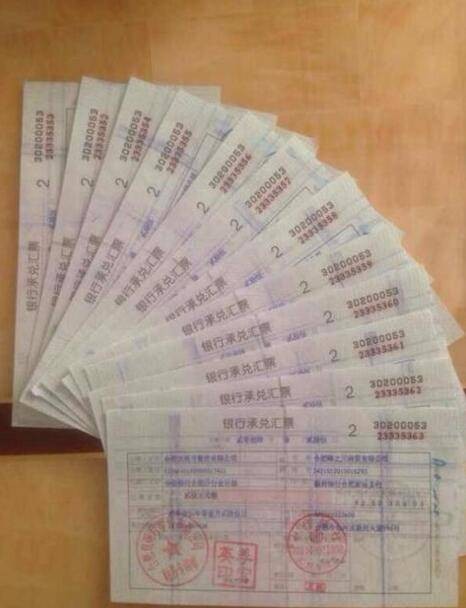
收到银行承兑汇票时,会计处理会涉及借应收票据和贷银行存款等科目。而开出承兑汇票时,通常不需要立即记账,但在支付时会有相应的会计操作。银行承兑汇票分为纸质承兑汇票和电子承兑汇票。此外,还有商业承兑汇票,这是由非银行主体开出的承兑汇票。
五、总结与银行承兑汇票和商业票据的差异与联系
简而言之,银行承兑汇票是由银行签发并承兑的票据,具有更高的信用度和流通性。而商业票据则是由交易双方约定签发的票据,信用程度相对较低。两者的区别在于签发对象、承兑主体和信用背书的差异。总的来说,它们在金融市场上的作用是相似的,都促进了商品交易的结算和资金的流动,但在信誉和接受程度上有所不同。在银行体系越来越完善的今天,银承的应用相对更为广泛。不过对于使用者来说重要的是要充分了解它们之间的差异,以选择合适的交易工具并确保交易的安全与顺利。